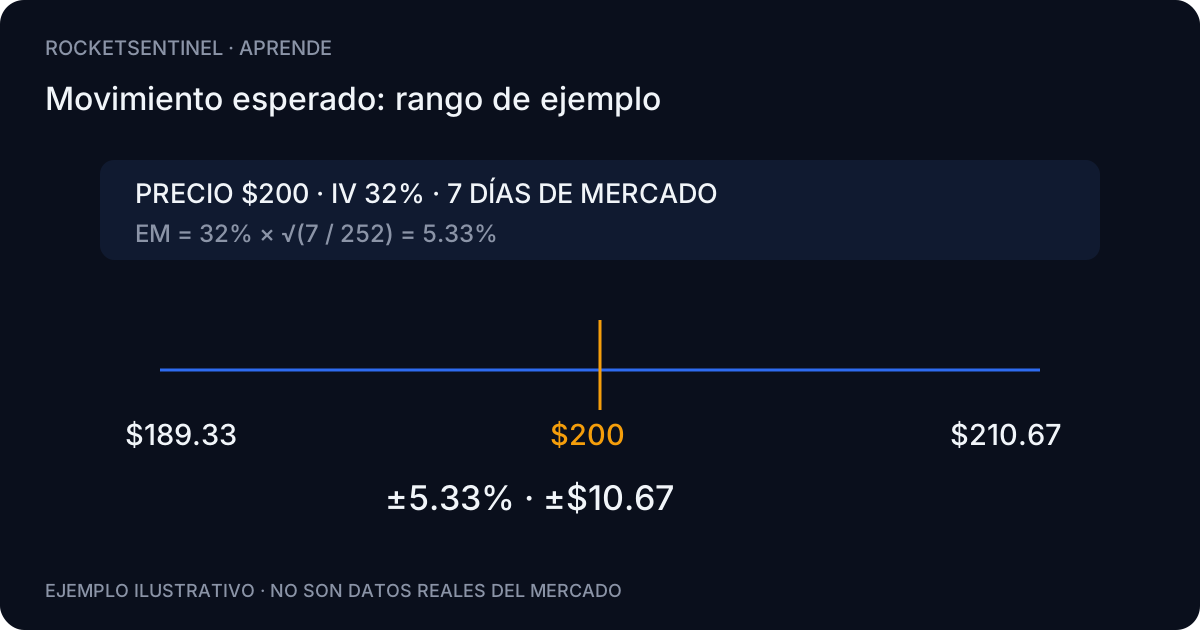
Qué es el movimiento esperado
Es una aproximación de un movimiento de una desviación estándar que la volatilidad implícita pone en precio. Bajo un modelo simplificado, el cierre cae dentro de ese rango aproximadamente el 68% de las veces; no es una garantía observada para cada activo.
EM% = (IV ÷ 100) × √(días ÷ 252). EM$ = precio × EM%. Rango = precio − EM$ a precio + EM$. Aquí días son sesiones de mercado; el botón “1 semana (7)” usa 7 sesiones para reproducir el ejemplo, no una semana de calendario de cinco sesiones.
De dónde sale la IV
La IV se infiere del precio de las opciones. Usa la del strike más cercano al precio (ATM), para el vencimiento relevante, no un promedio de opciones lejanas.
Esta calculadora aplica una convención de 252 días de mercado. Algunas fuentes anualizan IV con 365 días de calendario; no mezcles las convenciones sin ajustar. El motor de la aplicación usa su propia resolución intradía al vencimiento: esta herramienta educativa no lo reemplaza.
Para qué se usa
Sirve para dimensionar riesgo antes de un earnings, comparar un movimiento con lo esperado y evaluar la distancia a muros e imán. Un evento concentra incertidumbre y puede romper el rango.
Es una estimación estadística del rango probable, no una predicción de dirección ni una recomendación.