El movimiento esperado
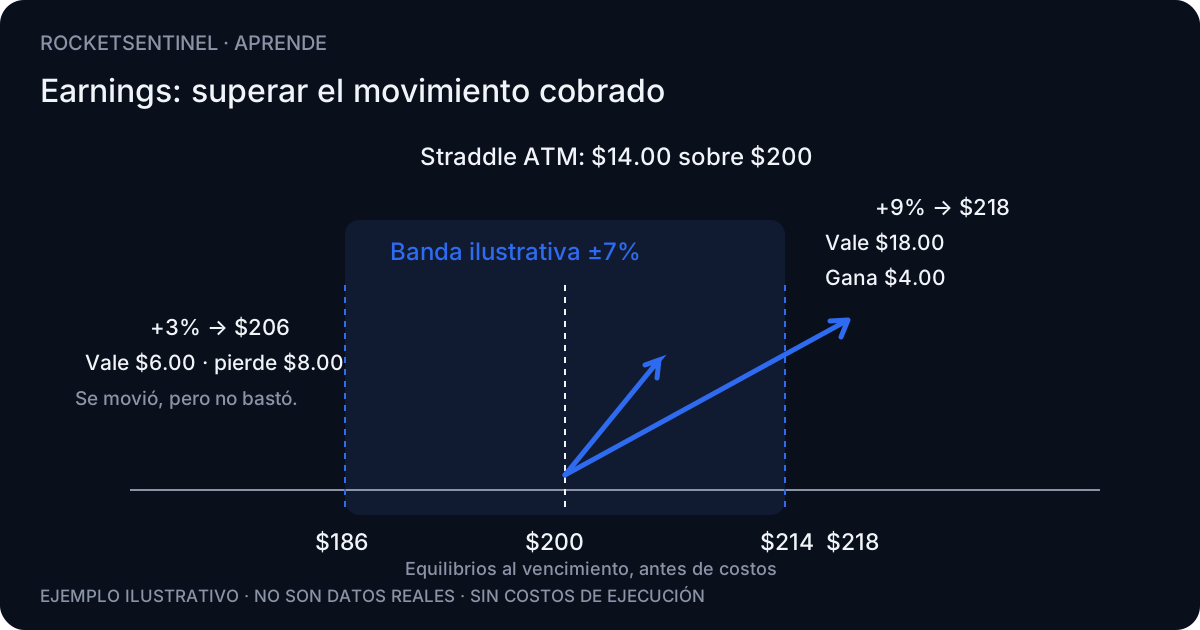
El precio de las opciones incorpora el riesgo del evento. Como referencia rápida, se suma el precio de la call ATM y la put ATM del mismo vencimiento: el straddle. Si cuesta $14 en una acción de $200, equivale a ±7%.
Ese costo aproxima el movimiento cobrado y define los puntos de equilibrio del straddle comprado al vencimiento, antes de gastos. No es una banda garantizada ni exactamente una desviación estándar. La calculadora estima un rango usando IV; su método no es idéntico al costo del straddle.
Ejemplo calculado: moverse no basta
Ejemplo ilustrativo: acción a $200, straddle ATM strike $200 con costo $14.00 por acción, $1,400 por par de contratos estándar. Referencia de movimiento esperado: $14 ÷ $200 = ±7%. Al vencimiento, el par vale |precio − $200|.
| Movimiento real al vencimiento | Valor del straddle | Resultado por acción del par |
|---|---|---|
| +3% → $206 | $6.00 | −$8.00 · −$800 por par |
| +9% → $218 | $18.00 | +$4.00 · +$400 por par |
Por qué una acción puede caer tras un buen reporte
Lo bueno puede estar ya en el precio, la guía futura puede decepcionar o las expectativas pueden haber sido aún más altas. Una buena cifra contable no implica una sorpresa positiva para la cotización.
Hay un efecto distinto sobre las opciones: al resolverse la incertidumbre, la IV puede desplomarse. Ese IV crush abarata el componente temporal de las primas, incluso si la acción sube. No debe confundirse con una causa directa de caída de la acción.
Comprar antes frente a después: riesgos distintos
Comprar antes suele implicar pagar una IV elevada por el riesgo del anuncio. Comprar después puede implicar menos incertidumbre, pero parte del movimiento ya ocurrió. No hay una elección universalmente correcta: son precios distintos por riesgos distintos.
En una posición comprada, el IV crush puede perjudicar la valoración antes del vencimiento; al vencimiento solo importa el intrínseco. No atribuyas toda pérdida a la IV si el movimiento tampoco superó el costo pagado.
Checklist educativa antes de un earnings
Estas preguntas sirven para entender el riesgo, no para recomendar una operación.
- ¿Cuál es el movimiento esperado y para qué vencimiento?
- ¿La IV es elevada frente al histórico de ese activo y vencimiento?
- ¿Qué pasa con mi posición si el movimiento es la mitad de lo esperado?
- ¿Mi pérdida máxima cabe en mi cuenta, incluyendo ejercicio, asignación y costos cuando correspondan?
En RocketSentinel
El Panel muestra el movimiento esperado y niveles por activo con la cadena disponible, antes y después del reporte. Usa esos datos como contexto, no como predicción del resultado ni del próximo movimiento.