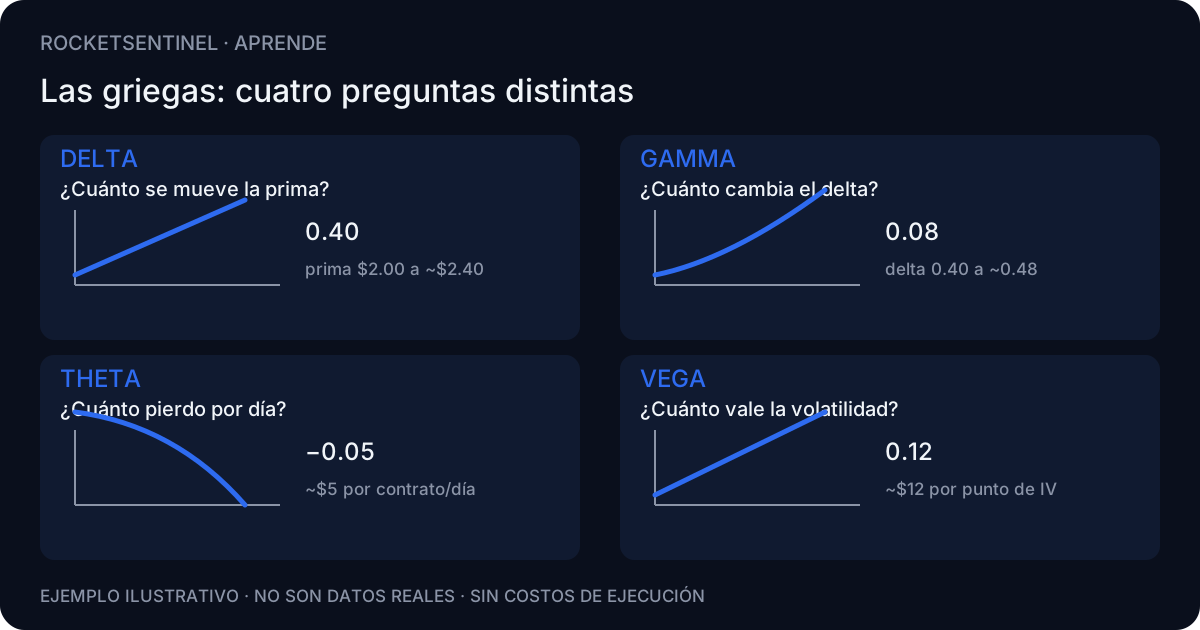
Delta: ¿cuánto se mueve mi prima si la acción se mueve $1?
Ejemplo ilustrativo: una call con delta 0.40 sube aproximadamente $0.40 por acción del contrato si la acción sube $1, manteniendo lo demás constante. La prima podría pasar de $2.00 a ~$2.40: unos $40 por contrato estándar de 100 acciones.
Una put suele tener delta negativo: su prima tiende a bajar cuando sube el activo. Muchos traders usan el valor absoluto del delta como aproximación rápida de la probabilidad de terminar dentro del dinero. Es una aproximación popular, no una probabilidad exacta y mucho menos la probabilidad de obtener beneficio.
Gamma: ¿cuánto cambia el delta?
Ejemplo ilustrativo: con gamma 0.08, si la acción sube $1 el delta de 0.40 pasa a ~0.48. La relación es local: en un movimiento grande también cambia la propia gamma.
La gamma suele concentrarse en opciones al dinero (ATM) y cerca del vencimiento. Por eso en 0DTE todo puede acelerarse: pequeños movimientos del activo cambian rápidamente la sensibilidad de la opción y las coberturas.
Theta: ¿cuánto pierdo por día sin que nada se mueva?
Ejemplo ilustrativo: theta −0.05 significa que una opción comprada pierde aproximadamente $0.05 de prima por día, unos $5 por contrato, solo por el paso del tiempo y con los demás factores constantes.
Ese desgaste no es lineal: suele acelerarse hacia el vencimiento, especialmente cerca del dinero. El fin de semana no es tiempo gratis; parte de su decaimiento se incorpora a las cotizaciones antes del cierre del viernes. No existe una hora universal ni una cantidad fija de descuento.
Vega: ¿cuánto cambia mi prima si la IV se mueve 1 punto?
Ejemplo ilustrativo: vega 0.12 significa que, si la volatilidad implícita sube un punto porcentual —por ejemplo, de 30% a 31%—, la prima sube aproximadamente $0.12, unos $12 por contrato, manteniendo lo demás constante.
Vega es especialmente importante alrededor de los reportes de resultados. Una caída de IV puede reducir calls y puts aunque hayas acertado la dirección del activo.
La trampa común: creer que las griegas son fijas
Cambian con el precio, el tiempo y la IV. La gamma modifica el delta, theta puede acelerarse y vega cambia cuando cambian el tiempo restante y la posición del strike. Una foto de griegas es eso: una foto.
Las estimaciones de distintos proveedores pueden diferir por el modelo, las cotizaciones y la hora de cálculo. No sumes los ejemplos de esta guía como si describieran una operación real completa.
En RocketSentinel
La gamma es la base de los niveles de imán, muros y flip. El Panel Principal convierte la cadena disponible en niveles y contexto; el Heatmap GEX muestra la exposición por strike y vencimiento. Las sensibilidades se calculan con precio y tiempo restantes, no se tratan como constantes.