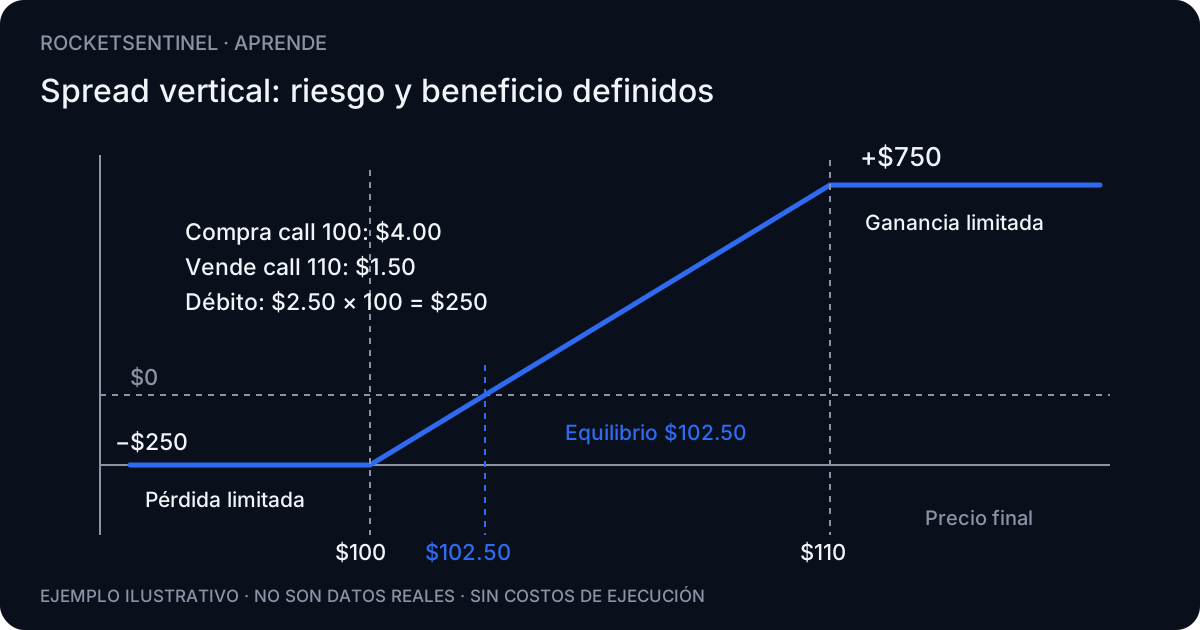
Ejemplo completo: call 100 comprada y call 110 vendida
Acción a $100. Compras la call 100 por $4.00 y vendes la call 110 por $1.50. Débito neto: $4.00 − $1.50 = $2.50 por acción, $250 por el par de contratos.
El ancho del vertical es $110 − $100 = $10.00. Al vencimiento, su valor máximo es ese ancho. Restando el débito, la ganancia máxima es $7.50 por acción o $750 por par.
| Métrica al vencimiento | Cuenta | Resultado por par |
|---|---|---|
| Débito neto | $4.00 − $1.50 = $2.50 | $250 |
| Ganancia máxima · cierre ≥ $110 | $10.00 − $2.50 = $7.50 | $750 |
| Pérdida máxima · cierre ≤ $100 | $2.50 pagados | $250 |
| Punto de equilibrio | $100 + $2.50 | $102.50 en el activo |
Por qué se usan
Cuestan menos que la opción comprada sola porque la pierna vendida financia parte de la prima. La sensibilidad neta a IV suele reducirse: cuando cae la volatilidad, la pierna vendida también se abarata y puede compensar parte del efecto sobre la comprada.
La compensación no es perfecta ni idéntica en todo momento: depende del vega de ambas piernas, sus strikes y el tiempo restante. Un vertical de débito define su pérdida máxima teórica si se mantiene la estructura completa.
El costo: techo de beneficio y dos ejecuciones
Si la acción vuela a $130, el spread del ejemplo sigue ganando como máximo $750 al vencimiento, antes de gastos. Vender la call 110 cede la ganancia adicional sobre ese strike.
Hay dos piernas que abrir y cerrar: cada una tiene bid/ask y puede llevar comisiones. Las órdenes combinadas no garantizan ejecución al mid. Deshacer una sola pierna puede cambiar radicalmente el riesgo.
Su huella en el flujo
Un print grande puede ser una sola pierna de un spread, no una apuesta direccional independiente. Una call comprada puede acompañarse de otra vendida; leer solo una parte cuenta una historia incompleta.
Cuando la fuente entrega condiciones multipata puede identificar una estructura; una cadena con volumen, OI y última cotización no permite confirmarla. En RocketSentinel, las etiquetas inferidas deben leerse como contexto de posible estructura, no prueba de que el print pertenezca a un spread.
Riesgo definido no significa ausencia de riesgo
Los contratos de equity o ETF de estilo americano pueden ejercerse anticipadamente. Una asignación de la pierna corta o una expiración cerca del strike puede dejar exposición en acciones si no gestionas ambas piernas.
Para un vertical de crédito, la pérdida máxima teórica es el ancho menos el crédito, por 100 en contratos estándar. No es necesariamente mayor que en un vertical de débito: depende de los strikes, primas y estructura. Revisa también liquidez y requisitos del broker.
En RocketSentinel
La lectura del flujo del Panel aporta contexto sobre los contratos y sus patrones con la fuente disponible. Cruza ese contexto con las griegas y el riesgo del evento; una etiqueta no revela toda la cartera de quien operó.